Open ENROLLMENT Programs (Public Training Course)

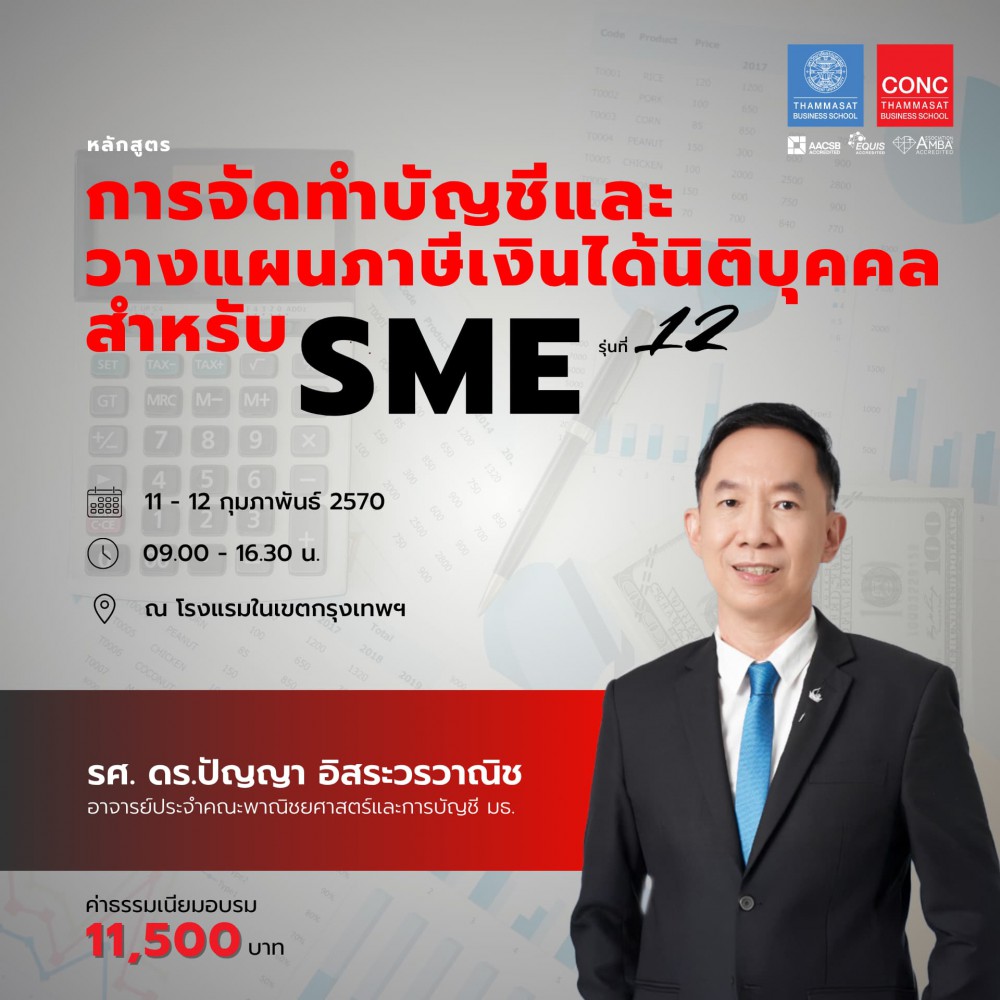
 หลักสูตรการจัดทำบัญชีและวางแผนภาษีเงินได้นิติบุคคลสำหรับ SME
รับชำระค่าธรรมเนียม
• ชำระก่อน
29-01-27
หลักการและเหตุผล
ในปัจจุบันผู้ประกอบการธุรกิจขนาดกลางและขนาดย่อม (SME) ขาดความรู้ความเข้าใจเกี่ยวกับการจัดทำบัญชีและมีการใช้สำนักงานบัญชีในการจัดทำบัญชีและปิดงบการเงินให้ ซึ่งบางครั้งประสบปัญหาสำนักงานบัญชีปิดบัญชีให้อย่างไม่ถูกต้อง และทำให้ผู้ประกอบการได้รับความเสียหาย ดังนั้นผู้ประกอบการจึงจำเป็นอย่างยิ่งที่ต้องรู้ถึงการจัดทำบัญชีและเอกสารประกอบการลงบัญชีให้ถูกต้องเพื่อให้เป็นไปตามกฎหมาย และคลายกังวลต่อการถูกตรวจสอบจากหน่วยงานกำกับดูแล เช่น กรมพัฒนาธุรกิจการค้าและกรมสรรพากร
นอกเหนือจากความรู้ด้านการจัดทำบัญชีแล้ว ทางด้านภาษีเงินได้นิติบุคคลก็มีความสำคัญและประโยชน์อย่างมากสำหรับที่ผู้ประกอบการ เพราะเป็นส่วนสำคัญที่นำไปใช้ในการวางแผนและช่วยให้การดำเนินกิจการเป็นไปอย่างราบรื่นและถูกต้อง การจัดทำบัญชีได้อย่างถูกต้องจึงมีประโยชน์ในด้านความสะดวกสบายในการปรับปรุงบัญชี มีระบบบัญชีที่ดี มีข้อมูลงบการเงินถูกต้องและครบถ้วน ทำให้ผู้ประกอบการสามารถวิเคราะห์แผนธุรกิจและปรับเปลี่ยนกลยุทธ์เพื่อสู้กับคู่แข่งได้ทันที การยื่นเอกสารและหลักฐานกับกรมสรรพากรนั้นเป็นไปอย่างเชื่อมั่นและไม่ต้องกังวลต่อการถูกตรวจสอบและประเมินภาษีในภายหลัง
วัตถุประสงค์
1. เพื่อให้ผู้เข้าอบรมมีความรู้พื้นฐานในการทำบัญชี และหลักฐานเอกสารประกอบการลงบัญชี
2. เพื่อทำความเข้าใจเกี่ยวกับการวางแผนการเสียภาษีเงินได้นิติบุคล
3. เพื่อให้ผู้เข้าอบรมสามารถวางแผนการเสียภาษีที่สอดคล้องกับกิจกรรมขององค์กร
4. เพื่อให้ผู้เข้าสัมมนาได้มีโอกาสแลกเปลี่ยนความรู้ และประสบการณ์ในเรื่องการจัดทำบัญชีร่วมกัน
5. เพื่อให้ผู้เข้าสัมมนาสามารถนำหลักการดังกล่าวไปประยุกต์เข้ากับองค์กรตนได้
กลุ่มเป้าหมาย
- เจ้าของกิจการขนาดย่อม (SME) หัวข้อฝึกอบรม
Module 1 การจัดทำบัญชีและเอกสารประกอบการลงบัญชี จำนวน 6 ชั่วโมง
1.1 หลักการ ที่มา และแนวคิดเกี่ยวข้องกับการทำบัญชี
1.2 เงื่อนไข และ เอกสารที่จำเป็นสำหรับการจัดทำบัญชี
1.3 การอ่านและวิเคราะห์งบการเงิน และการตั้งข้อสังเกตจากงบการเงินที่ปิดจากสำนักงานบัญชี
1.4 สรุปและตอบข้อซักถาม
Module 2 ภาษีเงินได้นิติบุคคล จำนวน 6 ชั่วโมง
2.1 การวางแผนภาษีเกี่ยวกับรายได้
- รายได้ที่ต้องนำมาคำนวณกำไรสุทธิเพื่อเสียภาษี
- วิเคราะห์และวางแผนเกี่ยวกับรายได้ที่ได้รับยกเว้นหรือลดหย่อน
- วางแผนภาษีเกี่ยวกับรายการที่ทางบัญชียังไม่ถือเป็นรายได้แต่ด้านภาษีมองว่ารายได้เกิดขึ้นแล้ว
2.2 การวางแผนภาษีด้านรายจ่าย
- รายจ่ายที่ต้องนำมาคำนวณกำไรสุทธิเพื่อเสียภาษี
- การวางแผนรายจ่ายเกี่ยวกับสินทรัพย์ถาวร สินค้าคงเหลือ หนี้สูญ
- การวางแผนเกี่ยวกับรายจ่ายที่พิสูจน์ไม่ได้ว่าใครเป็นผู้รับให้เป็นรายจ่ายทางภาษีได้และสรรพากรยอมรับ
- การวิเคราะห์และวางแผนภาษีเกี่ยวกับรายจ่ายต้องห้าม
2.3 การคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล
2.4 ปัญหาด้านรายได้
- การรับรู้รายได้ที่เจ้าหนี้ไม่เรียกเก็บ
- เงินได้ที่ได้รับยกเว้น
- รายได้ข้ามรอบระยะเวลาบัญชี
- การแยกรายการรายได้แบบ ภ.ง.ด.50
2.5 ปัญหาด้านรายจ่าย
- การจำหน่ายหนี้สูญ
- ค่าเสื่อมราคา
- การออกภาษีเงินได้หัก ณ ที่จ่ายแทนผู้รับเงิน
- รายจ่ายที่พิสูจน์ไม่ได้ว่าใครเป็นผู้รับ
2.6 ปัญหาการยื่นแบบและการชำระภาษี
2.7 Update และข้อหารือเกี่ยวกับภาษีเงินได้นิติบุคคล
วิทยากร
รองศาสตราจารย์ ดร.ปัญญา อิสระวรวาณิช วิธีการฝึกอบรม
วิธีการฝึกอบรมเน้นให้ผู้เข้าอบรมได้แลกเปลี่ยนความคิดเห็นซึ่งกันและกันและนำหลักทฤษฎีไปใช้ในทางปฏิบัติจริงให้มากที่สุด วิธีการฝึกอบรมจึงประกอบด้วยวิธีการต่างๆ ที่เหมาะสมแต่ละกรณี ได้แก่ การผ่านการอบรม
ผู้เข้ารับการอบรมที่มีเวลาเรียนไม่น้อยกว่า 80% ของเวลาเรียนทั้งหมด จึงมีสิทธิ์รับวุฒิบัตร จากคณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์
ระยะเวลาการอบรม
อบรมวันที่ 11-12 กุมภาพันธ์ 2570
วันพฤหัสบดี และ วันศุกร์ อบรมเวลา 09.00 – 16.00 น.
สถานที่อบรมณ โรงแรมในเขตกรุงเทพฯ ค่าธรรมเนียมการอบรม
ราคานี้รวมอาหารกลางวัน อาหารว่าง เอกสารประกอบการสอนและวุฒิบัตร
สอบถามข้อมูลเพิ่มเติมได้ที่
ศูนย์ให้คำปรึกษาและพัฒนาผู้บริหารทางธุรกิจแห่งมหาวิทยาลัยธรรมศาสตร์ |
Click ::
 09 1119 4503
[
Line call ]
[08.00 - 16.00 น.]
 Today is Thursday, 2026-10-29 | Privacy Policy | Copyright © 2017 CONC. all rights reserved.
 [Online-Certificate]
 Google
Calendar
หลักสูตรการจัดทำบัญชีและวางแผนภาษีเงินได้นิติบุคคลสำหรับ SME